Tueliatheamliirsioko
Alignements critiques
Séparation des rôles
Tout système d’intégration efficace s’appuie sur une séparation claire des responsabilités. L’ambiguïté dans la répartition des tâches accroît la fréquence des erreurs et dilue les responsabilités lors des contrôles.
Synchronisation stratégique
L’alignement entre la stratégie de direction et l’exécution opérationnelle exige des points de synchronisation réguliers. Les écarts non détectés provoquent une perte de cohérence dans la chaîne de décision.
Reporting structuré
Un reporting précis découle de la formalisation des processus en amont. Absence de structure ? Résultat : données inexploitables et décisions biaisées.
Archivage centralisé
Documentation obsolète ou non centralisée : cause majeure d’échec lors des audits. Un référentiel unique et mis à jour élimine ce risque.
Structuration des opérations PME
Déconstruire les idées reçues : l'intégration finance-opérations ne relève pas de l'instinct, mais d'une série de validations, de contrôles et d'un alignement continu. Chaque outil ou méthode appliqué doit résister à un examen critique.
Ignorer les solutions miracles. L'intégration des opérations financières repose sur la cohérence des processus, le contrôle des flux et la documentation systématique. Chaque étape doit être vérifiable, chaque résultat doit répondre à une méthodologie éprouvée et citée. Priorité à la structure, pas à l'intuition.
Cartographie des flux clés
Identification des écarts entre opérations et finances. Cartographie précise des points de friction.
Audit des procédures internes
Analyse des procédures existantes et mise en correspondance avec les référentiels reconnus.
Indicateurs de performance adaptés
Mise en place d’indicateurs pour mesurer l’efficacité réelle des ajustements.
Gestion documentaire structurée
Documentation centralisée pour faciliter la conformité et le suivi décisionnel.
Méthodologie structurée
Écarter les raccourcis conceptuels : l'intégration efficace entre opérations et finances s'appuie sur un enchaînement d’étapes vérifiables. 1. Sélectionner une méthode d’analyse (modèle de contrôle interne COSO, approche processus ITIL ou autre référentiel éprouvé). 2. Inventorier les flux de données et repérer les sources de rupture ou de doublon. 3. Évaluer la maturité des processus par un audit croisé avec les pratiques de la direction et des services opérationnels. 4. Formaliser des indicateurs quantitatifs, mais aussi qualitatifs pour suivre l’impact réel. 5. Documenter chaque décision et chaque ajustement, avec un archivage conforme. Le recours à des revues régulières garantit la cohérence sur la durée. Résultat : un système où chaque opération trouve sa place dans le reporting financier sans zone d’ombre, et où chaque acteur connaît son rôle exact dans la chaîne de valeur.
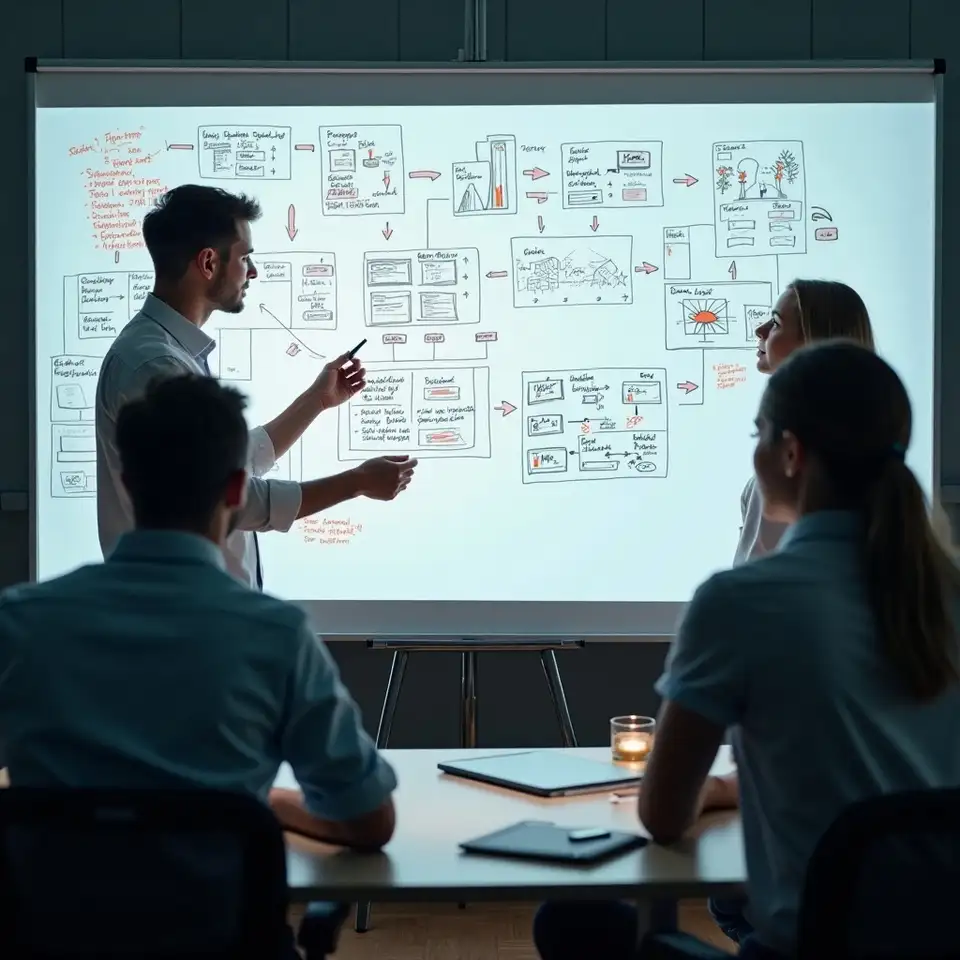
Cas et exemples visuels
Illustrations de pratiques concrètes dans la structuration des processus finance-opérations.
Démarche d'intégration
Se fier uniquement à l’expérience individuelle expose à des angles morts. L’intégration efficace exige des référentiels partagés et des procédures vérifiables, non des intuitions ou des habitudes de travail isolées.
L’identification des flux de données doit précéder toute décision. Sans
cartographie exhaustive, impossible de garantir la cohérence entre opérations et
reporting financier.
L’audit croisé, conduit par des responsables issus de directions différentes,
limite les biais de confirmation et améliore la pertinence des ajustements
proposés.
Chaque indicateur doit être justifié par sa valeur opérationnelle réelle, et non
choisi par facilité de suivi ou tradition sectorielle.
La documentation centralisée constitue la base de la continuité opérationnelle,
simplifie les contrôles et protège contre la perte d’informations stratégiques.
L’absence de synchronisation entre la direction générale et les équipes
opérationnelles se traduit mécaniquement par une perte d’alignement des
objectifs et des résultats.
Des revues périodiques, inscrites dans une politique de gestion des risques, assurent la pérennité de l’intégration sur le long terme.
Critères d’une intégration rigoureuse et durable
Toute tentative d’intégration finance-opérations sans démarche structurée aboutit à des
angles morts et des failles. La rigueur méthodologique n’est pas un luxe, mais un
prérequis opérationnel pour la PME.
Cartographie opérationnelle structurée
La cartographie des flux opérationnels, fondée sur des standards comme le
COSO, permet d’identifier rapidement les zones de rupture et de doublons.
Cette démarche structurelle limite l’apparition de dysfonctionnements et
fournit une base factuelle pour l’amélioration continue.
Indicateurs personnalisés PME
La mise en place d’indicateurs validés par la direction offre une vision fiable de la performance réelle. Loin des métriques standardisées, seuls les indicateurs adaptés au contexte PME retiennent l’attention et guident les ajustements pertinents.
Gestion documentaire centralisée
Un système documentaire centralisé, régulièrement mis à jour, réduit les risques d’erreur et facilite l’accès à l’information lors des contrôles. Cette centralisation est la clé pour une conformité durable.
Audit interne croisé régulier
L’audit interne, périodique et structuré, apporte une garantie de cohérence
entre la réalité opérationnelle et les exigences de reporting. Les audits
croisés éliminent les angles morts des procédures habituelles.
Points de contrôle clés
Modélisation des flux
L’approche par modélisation des flux réduit l’incertitude opérationnelle. Chaque interaction entre service, client ou fournisseur est tracée. L’absence de documentation centralisée multiplie les risques de doublons ou d’omissions.
Audit et conformité
Un audit interne périodique, fondé sur des référentiels reconnus, identifie rapidement les écarts de procédure. La traçabilité permet une réponse rapide aux obligations réglementaires.
Indicateurs pertinents
Des indicateurs sur mesure évitent les biais d’interprétation. Choisir des métriques alignées avec les priorités de la direction opérationnelle limite les écarts entre objectifs et résultats.
Méthode sans détour : chaque demande reçoit une analyse structurée. Remplir le
formulaire de contact permet d’obtenir une évaluation initiale, sous réserve
d’éligibilité, sans engagement commercial.