Réunion analyse finance PME

Vérification systématique

Chaque modèle doit faire l’objet d’une vérification et d’une adaptation continue, sous peine d’obsolescence rapide.

Structurer l’intégration finance-opérations exige d’identifier sans concession les zones de rupture et de formaliser chaque processus. Seules les démarches documentées résistent à l’audit.

Demander un audit

Structuration : objectifs et thèmes

Tout modèle d’intégration finance-opérations doit résister à l’examen critique. Priorité à la preuve, pas à la promesse.

Axes méthodiques de structuration PME

  • Cartographie des flux opérationnels: Comprendre pourquoi la cartographie des flux opérationnels conditionne la cohérence du reporting financier et permet d’anticiper les points de friction.
  • Détection et audit des écarts: Identifier les zones de rupture à travers des audits croisés et des évaluations périodiques, pour garantir un alignement continu entre direction et terrain.
  • Indicateurs personnalisés et pertinents: Mettre en place des indicateurs sur mesure, calibrés pour répondre aux spécificités de chaque PME, sans recourir aux métriques standardisées du secteur.
  • Gestion documentaire centralisée: Centraliser la documentation pour une traçabilité sans faille et une réponse efficace aux contrôles externes ou internes.

Objectifs concrets de structuration

Challenger le modèle classique d’intégration en PME nécessite une évaluation méthodique des flux, la structuration des rôles et la documentation continue. L’objectif central : garantir une synchronisation effective entre la direction et l’opérationnel, à l’aide d’outils éprouvés et de référentiels reconnus. Cela passe par la cartographie précise des flux financiers, l’audit croisé des processus existants, la création d’indicateurs personnalisés et la gestion documentaire centralisée. Chaque étape s’appuie sur une méthodologie validée (COSO, ITIL) et privilégie la traçabilité sur l’intuition. Les résultats attendus : une chaîne décisionnelle transparente, des données fiabilisées et un reporting qui limite les zones d’ombre. L’ensemble du dispositif vise à renforcer la robustesse opérationnelle, tout en répondant aux exigences réglementaires et aux attentes des parties prenantes internes comme externes.

Démarche distincte et vérifiable

Contrairement aux approches généralistes, cette structuration privilégie la formalisation continue et l’adaptation méthodique aux contraintes réelles de la PME. Chaque critère est vérifié par audit ou indicateur, non par déclaration d’intention. Les outils retenus sont systématiquement alignés sur la taille et la maturité opérationnelle du client. Cette démarche exclut les raccourcis conceptuels et vise la robustesse documentaire.

Synthèse des axes structurants

La structuration finance-opérations repose sur la traçabilité, la formalisation des processus et l’adaptation continue à la réalité de la PME.

Chaque point de contrôle doit être documenté et aligné avec la stratégie de direction, pour éviter la divergence entre objectifs et résultats.

Un audit périodique, fondé sur des référentiels reconnus, limite la persistance des zones d’ombre et renforce la robustesse opérationnelle.

La documentation centralisée et mise à jour protège la continuité, simplifie les contrôles et sécurise la chaîne décisionnelle.
Les indicateurs retenus sont définis selon leur valeur opérationnelle réelle, et non pour répondre à des standards sectoriels génériques.
La synchronisation entre équipes opérationnelles et direction est assurée par des points de contrôle réguliers, garantissant la cohérence du reporting.
Schéma organisation finance PME
Réunion organisation finance PME

Illustrations thématiques

Exemples concrets d’outils et de pratiques structurant l’intégration finance-opérations en PME.

Formalisation et méthodologies

L’intégration finance-opérations n’est pas un projet ponctuel. Elle repose sur l’application de référentiels éprouvés, une évaluation régulière de la maturité des processus et une synchronisation continue entre les équipes stratégiques et opérationnelles. Les modèles retenus (COSO pour le contrôle interne, ITIL pour la gestion des processus) sont adaptés aux contraintes spécifiques des PME. Cette approche privilégie la formalisation et la documentation, évitant ainsi les biais de pilotage par l’expérience ou l’habitude. Chaque indicateur, chaque point de contrôle fait l’objet d’une vérification méthodique. L’objectif : rendre chaque flux transparent, chaque ajustement traçable et chaque décision documentée pour sécuriser l’ensemble de la chaîne de valeur.

Critères vérifiables de robustesse

Une intégration finance-opérations crédible repose sur des preuves méthodologiques, la traçabilité des flux et la robustesse documentaire. Les effets d’annonce sans structure concrète exposent à des défaillances opérationnelles.

Cartographie opérationnelle systématique

La cartographie des flux, réalisée avec des méthodes structurées, réduit l’apparition de zones de rupture et facilite la conformité lors des audits. Chaque flux est tracé, documenté et vérifié en continu.

Audit périodique multi-acteurs

Un audit croisé, impliquant différents services, limite les biais et garantit un pilotage aligné sur la réalité opérationnelle. Les écarts sont identifiés et corrigés à intervalles définis.

Indicateurs sur mesure

Des indicateurs opérationnels personnalisés remplacent les métriques standards, offrant une vision fiable adaptée au contexte spécifique de chaque PME.

Gestion documentaire sécurisée

La gestion documentaire centralisée, actualisée régulièrement, protège la continuité des activités et facilite le suivi lors des contrôles externes.

Étapes et points critiques

Cartographie exhaustive

La cartographie précise des flux évite les angles morts et facilite l’identification rapide des écarts de procédure. Oublier cette étape expose à des erreurs répétitives.

Audit croisé structuré

Un audit régulier, fondé sur des référentiels comme COSO, garantit la cohérence entre stratégie et réalité opérationnelle. Sans audit, pas de pilotage fiable.
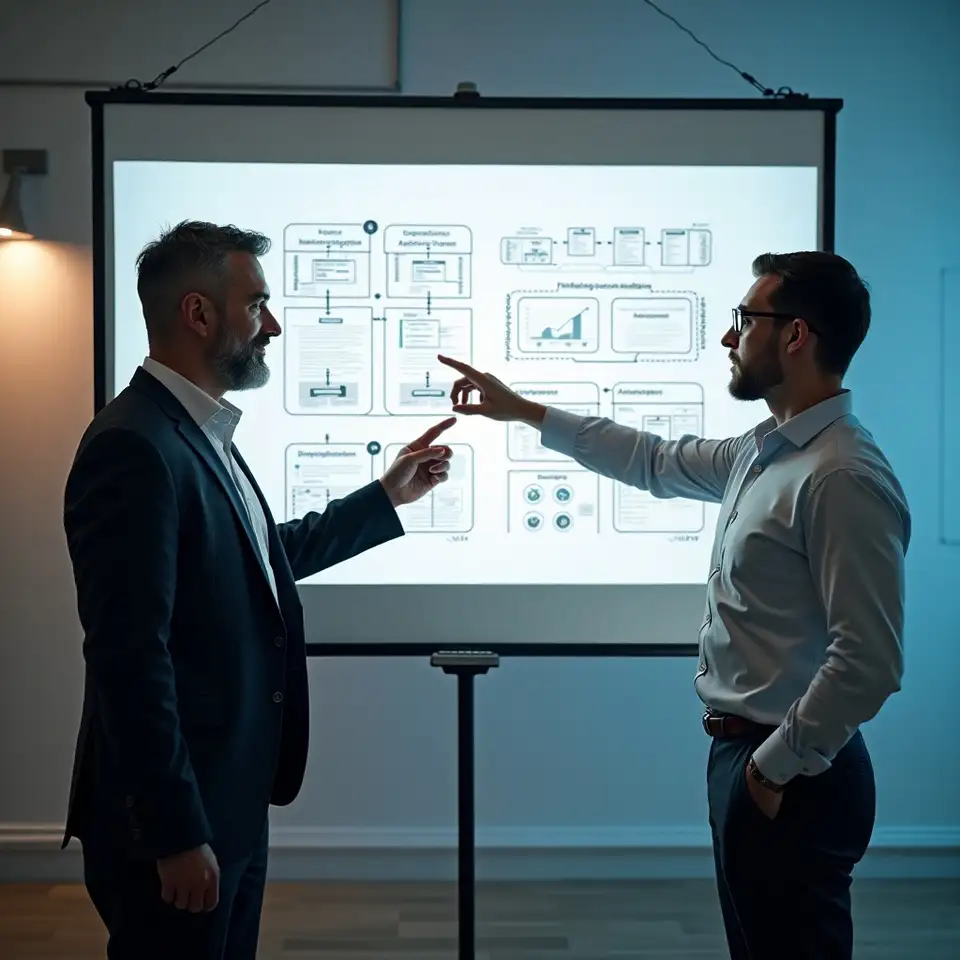
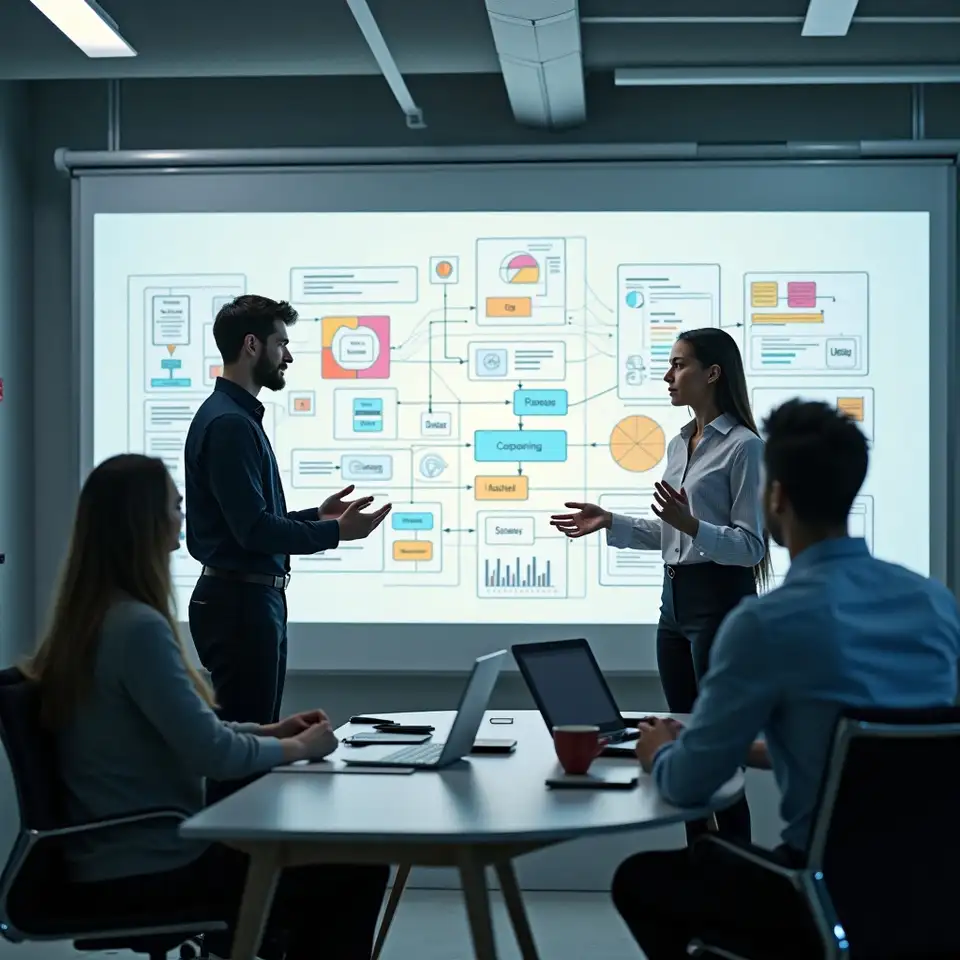
Schéma intégration finance opérations
Archivage documentaire PME

Indicateurs opérationnels

Les indicateurs doivent être choisis pour leur pertinence réelle, en excluant les métriques décoratives. Leur évolution sert de base à l’ajustement continu.

Gestion documentaire

La documentation centralisée réduit les risques lors des contrôles et protège contre la perte de données critiques. C’est un levier majeur de continuité.

Préférences de cookies

Votre consentement est requis pour l’utilisation de certains cookies. Vous pouvez accepter, refuser ou paramétrer vos préférences.

Gestion des cookies et consentement

Ce site utilise des cookies techniques et analytiques pour garantir une navigation sécurisée et améliorer la qualité des services.

Cookies essentiels

Indispensables pour le fonctionnement technique du site.

Cookies d’analyse

Permet d’analyser l’utilisation du site de manière anonyme.

Vos choix concernant les cookies sont modifiables à tout moment. Consultez la politique de confidentialité pour plus de détails sur vos droits et la gestion des données.

Politique de confidentialité